OLB appTAN
- 3,8
- Bewertung
- 100.00K
- Installationen
- Free
- Preis
 Analysiert von App-foxy
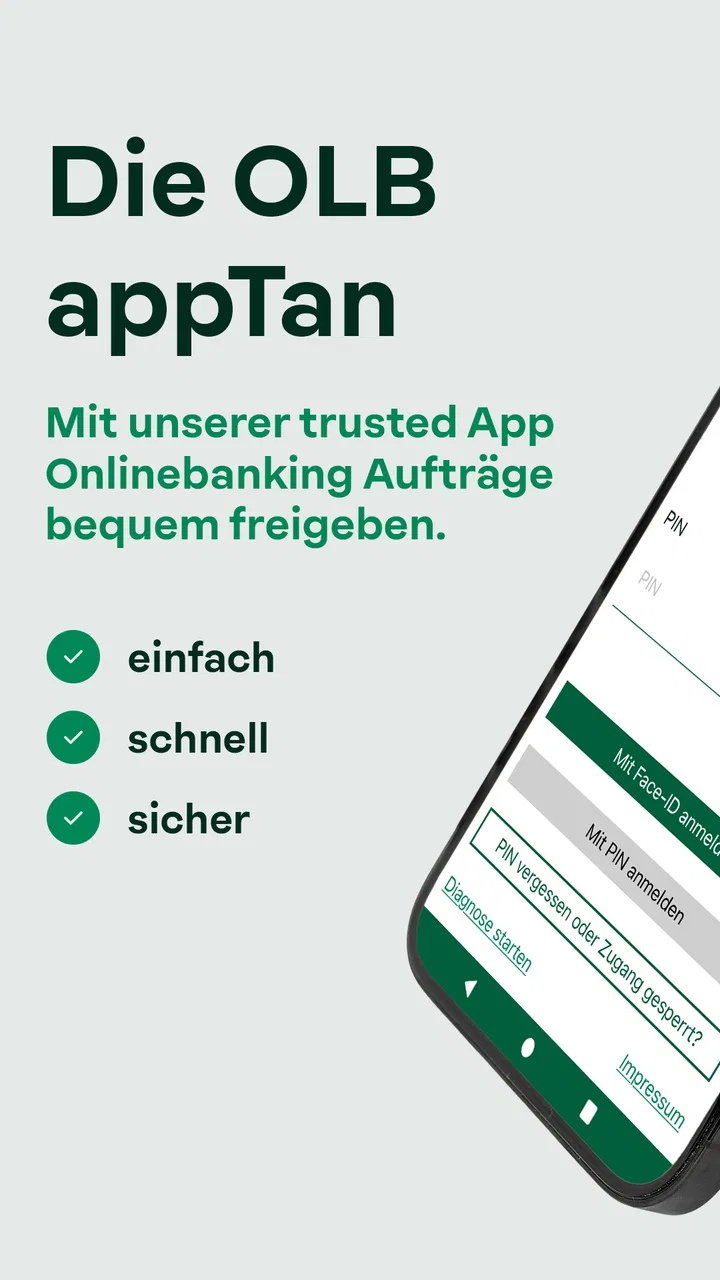
Wenn ich eine Banking-App auf einem gemeinsam genutzten Smartphone bewerte, schaue ich nicht zuerst auf das Design, sondern auf eine praktischere Frage: Bleibt klar, wer gerade eine Zahlung bestätigt? Genau hier setzt OLB appTAN an. Die Finanz-App der Oldenburgischen Landesbank ist dafür gedacht, eine TAN auf dem Smartphone oder Tablet bereitzustellen. In meinem Alltag wirkt das weniger spektakulär als eine vollständige Banking-Anwendung, kann aber gerade deshalb angenehm sein: Sie konzentriert sich auf einen einzelnen, wichtigen Schritt.
Das macht sie besonders interessant für Haushalte, in denen ein Gerät gelegentlich geteilt wird, oder für Menschen, die ihr Online-Banking und die TAN-Bestätigung bewusst voneinander trennen möchten. Gleichzeitig ist diese Trennung auch die wichtigste Grenze. Die App ersetzt nicht automatisch das gesamte Banking, und sie ist keine allgemeine Lösung für jede Bank. Wer kein Konto bei der Oldenburgischen Landesbank nutzt, wird mit ihr wenig anfangen können.
So funktioniert die App im gemeinsamen Alltag
Ein realistisches Beispiel: Eine Person erledigt am Laptop eine Überweisung, während das Smartphone auf dem Küchentisch liegt. Die TAN kommt über OLB appTAN auf das mobile Gerät. Bei einem gemeinsam genutzten Smartphone sollte man dann nicht einfach nur auf die Anzeige schauen, sondern vor der Bestätigung bewusst prüfen, ob die angezeigten Zahlungsdaten zur eigenen Aktion passen. Dieser kleine Kontrollmoment ist aus meiner Sicht der wichtigste praktische Nutzen der App.
Das könnte dir auch gefallen

 Windy.com - Wettervorhersage
Windy.com macht Wetterkarten zur Alltagshilfe für draußen
Windy.com macht aus Wetterkarten ein praktisches Planungswerkzeug: Wer Regen, Wind und Gewitter rechtzeitig einschätzen will, spart unterwegs Zeit und unnötige Umwege.

 Kahoot! Spaß mit Quizspielen
Kahoot! macht aus kurzen Lernpausen gemeinsame Quizmomente
Wenn Lernen zwischen Unterricht, Chat und Feierabend stattfindet, passt Kahoot! erstaunlich gut in den Alltag. Die App macht Wissen schnell spielbar, ohne ihre Schwächen zu verstecken.

 Instagram
 will mehr als Fotos zeigen und fordert dafür unsere Aufmerksamkeit
Zwischen Stories, Reels und endlosen Empfehlungen wird Instagram zur Bühne für Alltag und Aufmerksamkeit. Gerade darin liegen seine größte Stärke und sein wachsender Widerspruch.
 Instagram
 im Alltagstest: Nähe, Entdeckung oder endloser Reiz?
Vom ersten Profil bis zum täglichen Kurzvideo: Instagram passt zu sehr unterschiedlichen Gewohnheiten. Entscheidend ist, ob seine Mischung aus Nähe, Entdeckung und Dauerreiz zu Ihrem Alltag passt.

 eBay: kaufen & verkaufen
eBay clever nutzen: Angebote finden und Verkäufe einfacher abwickeln
Mit gespeicherten Suchen, klugen Filtern und einem sauberen Verkaufsablauf wird eBay vom gelegentlichen Marktplatz zum Werkzeug, das im Alltag wirklich Zeit spart.

 Gossip Harbor: Merge & Story
Von Manor Cafe zu Gossip Harbor: Wann sich der Wechsel lohnt
Wer von vertrauten Drei-Gewinnt-Runden kommt, muss bei Gossip Harbor vor allem den Spielrhythmus neu lernen. Was der Tausch bringt, kostet und für wen er sich rechnet.
Mehr aus unserer Nachrichtenredaktion



Die Anwendung ist nicht dafür gedacht, dass mehrere Personen gleichzeitig beliebig zwischen ihren Bankzugängen wechseln. Ich würde sie deshalb nicht als Familien-App verstehen, sondern als persönliches Sicherheitswerkzeug, das in einem Haushalt möglicherweise auf einem gemeinsam verwalteten Gerät liegt. Die Verantwortung bleibt bei der Person, die gerade den Bankvorgang angestoßen hat. Wer das Gerät weiterreicht, sollte vorher klar sagen, dass keine TAN bestätigt werden darf, wenn der Zusammenhang nicht eindeutig ist.
Gerade bei einer gemeinsamen Nutzung ist es sinnvoll, das Smartphone nicht dauerhaft entsperrt herumliegen zu lassen. Die App kann zwar die TAN bereitstellen, aber die Sicherheit hängt auch vom Umgang mit dem Gerät ab. Ich würde außerdem vermeiden, Bestätigungen nebenbei zwischen Einkauf, Telefonat und anderen Aufgaben zu erledigen. Der kurze zusätzliche Blick auf den Auftrag ist kein unnötiger Umweg, sondern schützt davor, eine fremde oder veraltete Anfrage gedankenlos freizugeben.
Das klingt selbstverständlich, ist im Alltag aber relevant. Eine TAN-App wird oft erst dann geöffnet, wenn man schnell fertig werden möchte. Bei einem persönlichen Gerät ist die Zuordnung meist intuitiver. Bei einem Haushaltsgerät kann dagegen leicht die falsche Person reagieren. Deshalb ist die App für geteilte Geräte nur dann sinnvoll, wenn alle Beteiligten klare Absprachen einhalten und nicht jede eingehende Aufforderung automatisch als eigenen Vorgang betrachten.
Einrichtung mit klaren Grenzen
Bei der Einrichtung würde ich mir bewusst Zeit nehmen und die App nicht in einem hektischen Moment zwischen zwei Überweisungen installieren. Entscheidend ist, dass die Person, die das Bankkonto nutzt, den Aktivierungsprozess selbst nachvollzieht und das Gerät anschließend zuverlässig unter Kontrolle hat. Die Anwendung sollte nicht einfach von einem Familienmitglied für ein anderes eingerichtet werden, nur weil dieses gerade besser mit Technik umgehen kann.
Das ist besonders wichtig, wenn Eltern, Partner oder erwachsene Kinder dasselbe Tablet verwenden. Technische Hilfe ist natürlich sinnvoll, aber die sicherheitsrelevanten Schritte sollten bei der kontoführenden Person bleiben. So weiß sie später, welches Gerät für die TAN-Bestätigung vorgesehen ist und an wen sie sich wenden muss, wenn das Gerät verloren geht, ersetzt wird oder nicht mehr funktioniert.
Ich würde vor der ersten echten Zahlung einen ruhigen Testablauf einplanen: App öffnen, den vorgesehenen Bestätigungsweg verstehen und prüfen, wie sich der Vorgang im Zusammenspiel mit dem Online-Banking anfühlt. Dabei geht es nicht darum, die App komplizierter zu machen, sondern Unsicherheit zu vermeiden. Wer erst bei einer dringenden Rechnung herausfinden muss, wie die TAN-Anforderung funktioniert, hat unnötigen Zeitdruck.
Eine weitere Grenze zeigt sich beim Gerätewechsel. Bei einer TAN-Anwendung ist ein neues Smartphone nicht einfach nur ein größeres oder schnelleres Modell. Der Wechsel sollte geplant werden, damit der bisherige Bestätigungsweg nicht plötzlich fehlt. Ich würde das alte Gerät erst aus der Hand geben oder zurücksetzen, wenn der neue Ablauf vollständig eingerichtet ist und die Bankvorgaben dafür erfüllt sind. Genau diese Reihenfolge ist bei einem gemeinsam genutzten Gerät wichtig, weil sonst mehrere Personen annehmen könnten, jemand anderes habe sich bereits darum gekümmert.
Auch die Betriebssystem-Anforderung sollte man vor der Installation prüfen. OLB appTAN setzt mindestens iOS oder Android in Version 10 voraus. Für neuere Geräte ist das normalerweise keine große Hürde, bei einem älteren Familienhandy oder einem lange genutzten Tablet kann sie aber entscheidend sein. Ein Gerät, das sonst noch für Nachrichten und Fotos reicht, ist nicht automatisch geeignet, wenn es die notwendige Systemversion nicht unterstützt.
Koordination statt blindes Weiterreichen
In einem Haushalt hilft eine einfache Regel: Nur die Person, die den Bankauftrag gestartet hat, öffnet und bestätigt die TAN. Das klingt banal, verhindert aber Missverständnisse. Wenn jemand am Laptop eine Überweisung vorbereitet und eine andere Person am Smartphone eine Meldung sieht, sollte diese zweite Person nicht aus Gefälligkeit bestätigen. Bei OLB appTAN ist die eigentliche Stärke die direkte Verbindung zwischen Auftrag und Bestätigung; diese Verbindung darf im Alltag nicht durch unklare Zuständigkeiten verloren gehen.
Ich würde außerdem nicht mehrere Bankvorgänge gleichzeitig über ein geteiltes Gerät abwickeln. Wenn zwei Personen nacheinander Zahlungen vorbereiten, kann schnell unklar werden, welche Anfrage gerade angezeigt wird. Besser ist ein fester Ablauf: Die erste Person beendet ihren Vorgang vollständig, schließt die Nutzung ab und gibt das Gerät erst danach weiter. Das ist keine besondere Funktion der App, sondern eine sinnvolle Arbeitsweise, die ihre Sicherheitsidee unterstützt.
Für ältere Angehörige kann diese klare Aufgabenverteilung ebenfalls hilfreich sein. Eine technisch versierte Person kann erklären, wo die TAN erscheint und worauf bei der Bestätigung zu achten ist, sollte aber nicht dauerhaft jede Zahlung stellvertretend freigeben. Sonst wird aus Unterstützung schnell eine Abhängigkeit. Ich finde es besser, den Ablauf gemeinsam einzuüben und anschließend die Kontoinhaberin oder den Kontoinhaber selbst entscheiden zu lassen.
Bei einem verlorenen Smartphone ist die Geschwindigkeit wichtiger als die Suche nach einer bequemen Übergangslösung. Ich würde den Verlust sofort melden und nicht darauf vertrauen, dass niemand das Gerät entsperren kann. Ebenso sollte man nach einem Verkauf oder einer Weitergabe des Geräts daran denken, dass die TAN-Nutzung nicht einfach mit dem Besitz des Smartphones an eine andere Person übergehen darf. Die App gehört in diesem Punkt zum Bankzugang und sollte entsprechend behandelt werden.
Für Paare, die zwar einen Haushalt teilen, aber getrennte Konten führen, ist die Abgrenzung besonders wichtig. Ein gemeinsames Smartphone bedeutet nicht automatisch einen gemeinsamen Bankzugang. Ich würde die App nicht als Einladung verstehen, die TAN-Bestätigungen des anderen zu verwalten. Die Kontogrenzen bleiben bestehen, und jeder sollte wissen, welche Vorgänge zur eigenen Nutzung gehören.
Vertrauen, Alter und die richtige Erklärung
Mit der Altersfreigabe USK ab 0 Jahren richtet sich die App technisch nicht an eine bestimmte erwachsene Altersgruppe. Das bedeutet für mich aber nicht, dass sie für Kinder als eigenständiges Finanzwerkzeug gedacht ist. Eine TAN kann finanzielle Folgen haben. Deshalb sollten Minderjährige sie nicht unbeaufsichtigt verwenden, selbst wenn das Gerät in der Familie frei zugänglich ist.
Bei Kindern ist eine klare Erklärung besser als ein pauschales Verbot. Ich würde sagen: Eine TAN ist keine normale Nachricht und kein Code, den man aus Neugier eingibt. Sie gehört zu einem konkreten Bankvorgang. Wenn auf dem gemeinsamen Gerät eine Aufforderung erscheint, soll das Kind die App schließen und eine erwachsene, berechtigte Person holen. Diese Regel lässt sich leicht merken und verhindert, dass ein Kind aus Versehen eine fremde Aktion bestätigt.
Auch bei älteren Menschen sollte man nicht nur die Bedienung erklären, sondern den Sinn dahinter. Wer versteht, dass die App eine Verbindung zwischen dem Auftrag am Computer und der Bestätigung auf dem mobilen Gerät herstellt, kann ungewöhnliche Abläufe besser erkennen. Ich würde gemeinsam darauf achten, dass eine unerwartete Aufforderung nicht einfach bestätigt wird, nur weil sie technisch korrekt aussieht.
Vertrauen spielt bei einem gemeinsamen Gerät eine größere Rolle als bei einem persönlichen Smartphone. Die App kann nicht die familiäre Absprache ersetzen. Wenn mehrere Personen den Entsperrcode kennen, das Gerät häufig weitergeben oder Benachrichtigungen nebenbei lesen, entsteht ein organisatorisches Risiko, das keine schlichte TAN-Anzeige vollständig ausgleicht. Für mich ist das der Punkt, an dem man ehrlich prüfen sollte, ob ein eigenes Gerät für die kontoführende Person die bessere Lösung wäre.
Wer häufig unterwegs ist, sollte außerdem überlegen, ob das ausgewählte Gerät im entscheidenden Moment verfügbar bleibt. Ein Tablet, das meist zu Hause liegt, kann praktisch sein, wenn die Bankgeschäfte ohnehin am heimischen Rechner erledigt werden. Für spontane Überweisungen unterwegs ist ein Smartphone meist naheliegender. Die App selbst wird dadurch nicht besser oder schlechter; entscheidend ist, ob der gewählte Bestätigungsweg zum eigenen Alltag passt.
Was die Anwendung gut löst
Mir gefällt an OLB appTAN vor allem die klare Aufgabe. Statt viele Bankfunktionen auf einer Oberfläche zu bündeln, konzentriert sie sich auf die TAN-Bereitstellung. Für Menschen, die ihr Online-Banking am Computer erledigen und die Freigabe auf einem mobilen Gerät vornehmen möchten, ist das nachvollziehbar. Die Trennung kann helfen, den Zahlungsauftrag nicht aus den Augen zu verlieren, weil man beim Bestätigen noch einmal bewusst auf den zweiten Schritt schaut.
Auch die kostenlose Nutzung ist im Alltag angenehm, weil keine zusätzliche Kaufentscheidung vor der Einrichtung steht. Die App gehört zur Kategorie der Finanzanwendungen und stammt von der Oldenburgischen Landesbank. Mit mehr als hunderttausend Installationen und einer durchschnittlichen Bewertung von 3,8 bei ungefähr eineinhalbtausend Bewertungen wird sie sichtbar genutzt, ohne dass ich daraus eine Garantie für jeden individuellen Ablauf ableiten würde.
Die aktuelle Version ist 4.15.2. Für mich ist das vor allem dann relevant, wenn ein Haushaltsgerät schon länger nicht aktualisiert wurde: Vor der Nutzung sollte man prüfen, ob die installierte App-Version und das Betriebssystem zusammenpassen. Die Anwendung wurde am 22. November 2018 veröffentlicht und ist damit kein ganz neuer Ansatz, sondern ein länger bestehender Bestandteil des digitalen Bankings der OLB.
Im Vergleich zu SMS-TAN wirkt eine App-Lösung für viele Nutzer zeitgemäßer, weil der Bestätigungsvorgang direkt auf dem mobilen Gerät stattfindet. Gegenüber einer vollständigen Banking-App ist OLB appTAN dafür weniger vielseitig. Wer Kontostände, Überweisungen und TAN-Bestätigung in einer einzigen Anwendung erledigen möchte, bevorzugt möglicherweise eine integrierte Lösung. Wer dagegen bewusst eine separate Freigabe möchte, kann die schlankere Ausrichtung als Vorteil empfinden.
Der entscheidende Trade-off lautet also: weniger Funktionsbreite, dafür ein klarer Zweck. Ich würde die App nicht nach denselben Kriterien beurteilen wie eine mobile Banking-Zentrale. Ihre Qualität zeigt sich eher daran, ob die TAN im richtigen Moment verständlich und zuverlässig erreichbar ist und ob der Nutzer die Bestätigung eindeutig dem eigenen Auftrag zuordnen kann.
Wo ich vorsichtig wäre
Die größte Einschränkung ist die Bindung an die Oldenburgische Landesbank. Für Personen mit Konten bei anderen Instituten ist die Anwendung keine allgemeine TAN-Lösung. Auch innerhalb eines Haushalts sollte man nicht annehmen, dass ein einziges eingerichtetes Gerät automatisch für alle Bankbeziehungen geeignet ist. Unterschiedliche Konten und Bankzugänge können unterschiedliche Verfahren verlangen.
Eine zweite mögliche Reibung entsteht, wenn das mobile Gerät gerade nicht verfügbar ist. Ist es leer, ausgeschaltet, verloren oder wird es von jemand anderem genutzt, kann der Bankvorgang ins Stocken geraten. Bei einem geteilten Tablet ist dieses Problem besonders realistisch. Ich würde daher nicht erst beim Bezahlen einer dringenden Rechnung feststellen wollen, dass das Gerät im Kinderzimmer liegt oder gerade außer Haus verwendet wird.
Die App ist außerdem nicht die richtige Wahl für Menschen, die eine möglichst umfassende Finanzverwaltung erwarten. Sie ersetzt weder eine Haushaltsübersicht noch eine komfortable Verwaltung mehrerer Bankverbindungen. Wer Wert auf Budgetplanung, Kontenvergleich oder eine zentrale Übersicht legt, braucht dafür andere Anwendungen oder die normalen Bankfunktionen. OLB appTAN sollte man als Teil des Sicherheitsablaufs betrachten, nicht als komplettes Finanzbüro.
Auch die Bewertung von 3,8 zeigt für mich, dass eine ordentliche Nutzungserfahrung nicht mit völliger Reibungslosigkeit gleichzusetzen ist. Eine Durchschnittsbewertung erklärt nicht automatisch, welches Problem einzelne Personen hatten. Sie ist aber ein guter Anlass, die eigene Situation realistisch einzuschätzen: Passt das Gerät, ist der Aktivierungsweg klar, und kann die kontoführende Person die App selbstständig verwenden? Wenn diese Fragen schon vor der Installation Zweifel auslösen, sollte man den Einrichtungsprozess nicht unter Zeitdruck beginnen.
Mein Urteil für Haushalte
Ich empfehle OLB appTAN vor allem OLB-Kunden, die eine separate TAN-Bestätigung auf Smartphone oder Tablet möchten und bereit sind, den Gerätezugang sauber zu organisieren. Für ein persönliches Gerät ist der Ablauf wahrscheinlich am unkompliziertesten. Auf einem Haushaltsgerät kann es ebenfalls funktionieren, aber nur mit klaren Regeln: keine Bestätigung durch Unbefugte, keine parallelen Bankvorgänge und eine feste Zuständigkeit für Einrichtung und Gerätewechsel.
Für Familien mit Kindern ist die App nicht automatisch problematisch, aber sie sollte nicht als frei zugängliches Spielzeug auf einem gemeinsam entsperrten Gerät liegen. Eine kurze Erklärung über TANs, Kontogrenzen und unerwartete Anfragen ist wichtiger als die bloße Installation. Bei getrennten Konten von Partnern oder Angehörigen würde ich außerdem darauf achten, dass niemand aus Bequemlichkeit die Bestätigungen des anderen übernimmt.
Wer eine umfassende Banking-App sucht, wird hier wahrscheinlich zu wenig finden. Wer hingegen genau eine TAN-Anwendung der Oldenburgischen Landesbank braucht, kann von der fokussierten Aufgabe profitieren. Mein persönlicher Rat lautet, die App auf dem Gerät der Person einzurichten, die den Bankzugang tatsächlich nutzt, und ein gemeinsames Gerät nur dann zu wählen, wenn die Absprachen im Haushalt zuverlässig funktionieren.
Unterm Strich ist OLB appTAN keine App, die durch viele Extras überzeugen muss. Ihr Wert liegt in einem klar abgegrenzten Schritt des Online-Bankings. Die kostenlose Finanz-App ist für alle Altersstufen freigegeben, setzt mindestens Android oder iOS 10 voraus und bleibt am stärksten, wenn man sie nicht mit einer vollständigen Bankzentrale verwechselt. Für meinen Alltag wäre sie eine vernünftige Ergänzung zum OLB-Online-Banking, aber ich würde die Sicherheit nicht an die App allein delegieren: Gerät, Kontozuordnung und menschliche Aufmerksamkeit gehören immer zusammen.
Häufig gestellte Fragen zu OLB appTAN
01Was ist OLB appTAN und wofür wird die App benötigt?
OLB appTAN ist die Sicherheits-App der OLB, mit der Sie bestimmte Aufträge im Online- und Mobile-Banking freigeben können. Dazu zählen beispielsweise Überweisungen, Änderungen persönlicher Einstellungen oder andere sicherheitsrelevante Vorgänge. Die App erzeugt beziehungsweise bestätigt eine TAN und dient damit als zusätzliche Schutzschicht neben Ihren Zugangsdaten. Sie ersetzt nicht automatisch die Banking-App, sondern arbeitet je nach Einrichtung ergänzend dazu.
02Wie wird OLB appTAN eingerichtet und welche Voraussetzungen sind erforderlich?
Für die Einrichtung benötigen Sie in der Regel ein freigeschaltetes OLB-Konto mit Online-Banking-Zugang, ein kompatibles Android- oder iOS-Gerät sowie die von der Bank bereitgestellten Aktivierungsdaten. Folgen Sie den Anweisungen in der App und im Online-Banking sorgfältig. Je nach Sicherheitsverfahren kann zusätzlich ein Aktivierungsbrief, ein QR-Code oder eine persönliche Identifikation notwendig sein. Ohne erfolgreiche Registrierung lässt sich die App nicht für Freigaben verwenden.
03Ist OLB appTAN sicher und welche Schutzmaßnahmen bietet die Anwendung?
OLB appTAN ist darauf ausgelegt, Bankaufträge durch eine getrennte Freigabe auf dem Smartphone besser zu schützen. Die Bestätigung erfolgt normalerweise direkt in der App und kann durch die Gerätesperre, einen App-Code oder biometrische Verfahren wie Fingerabdruck beziehungsweise Gesichtserkennung abgesichert werden. Trotzdem sollten Sie Freigaben immer sorgfältig prüfen. Bestätigen Sie niemals einen Auftrag, den Sie nicht selbst ausgelöst haben, und geben Sie TANs nicht an andere Personen weiter.
04Was kann ich tun, wenn mein Smartphone verloren geht oder ich ein neues Gerät nutze?
Wenn Ihr Smartphone verloren geht oder gestohlen wurde, sollten Sie unverzüglich die OLB kontaktieren und den Zugang beziehungsweise das appTAN-Verfahren sperren lassen. Verwenden Sie außerdem die Sperrmöglichkeiten Ihres Mobilfunkanbieters und ändern Sie bei Bedarf wichtige Zugangsdaten. Für ein neues Gerät ist normalerweise eine erneute Registrierung erforderlich. Die Übertragung der App allein reicht nicht immer aus, da die Sicherheitsfreigabe an das registrierte Gerät gebunden sein kann.
05Warum funktioniert eine Freigabe mit OLB appTAN manchmal nicht?
Eine Freigabe kann unter anderem wegen fehlender Internetverbindung, einer deaktivierten Benachrichtigung, einer veralteten App-Version oder einer nicht abgeschlossenen Registrierung scheitern. Prüfen Sie zunächst die Netzwerkverbindung, öffnen Sie OLB appTAN manuell und kontrollieren Sie, ob Datum und Uhrzeit des Geräts automatisch eingestellt sind. Vergleichen Sie außerdem die angezeigten Auftragsdaten mit Ihrem tatsächlichen Auftrag. Bestehen die Probleme weiterhin, sollten Sie den offiziellen OLB-Kundenservice kontaktieren und keine wiederholten Freigaben für unbekannte Vorgänge bestätigen.
Vorteile
- Freigabe von Überweisungen direkt in der App möglich
- Unterstützt mehrere Bankverbindungen und Konten
- Klare Anzeige von Betrag und Empfänger vor der Bestätigung
- Funktioniert auch ohne SMS-Empfang
- Sicherheitsfunktionen wie biometrische Anmeldung verfügbar
Nachteile
- Einrichtung erfordert meist einen Aktivierungsbrief oder Freischaltcode
- Bei einem Gerätewechsel ist eine erneute Registrierung nötig
- Nicht für alle OLB-Kontomodelle oder Aufträge verfügbar
- Ohne aktuelles Smartphone keine mobile Freigabe möglich
- App benötigt Berechtigungen für Kamera oder Benachrichtigungen

OLB appTAN
Galerie